
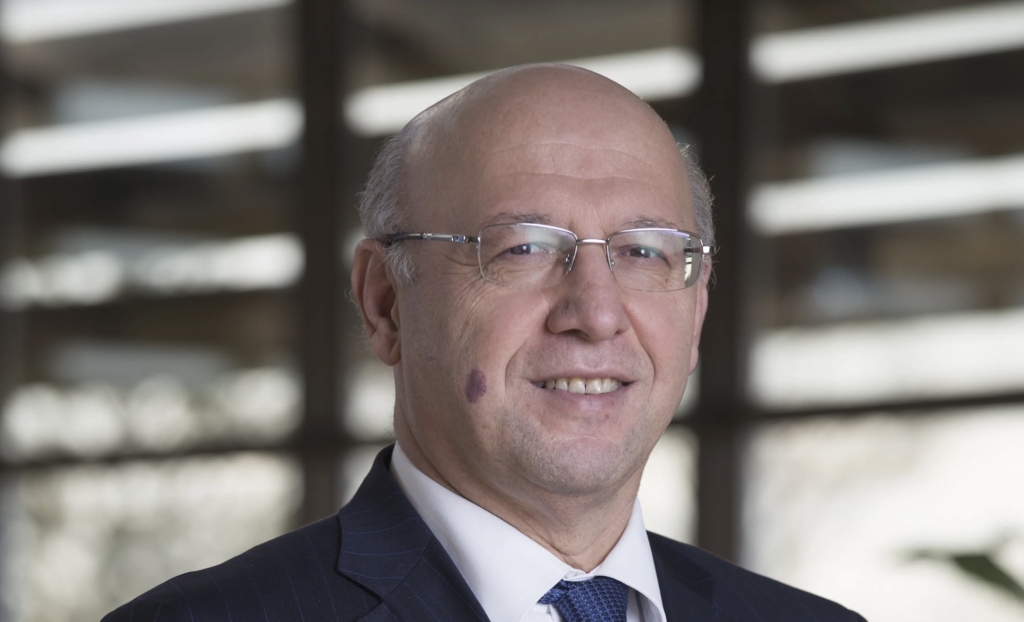
TÇÜD Genel Sekreteri Veysel Yayan, Türk çelik sektörünün önümüzdeki dönemde rekabet gücünü koruyabilmesinin; enerji verimliliğinin artırılması, düşük karbonlu üretime geçiş, dijitalleşme, Ar-Ge ve katma değerli üretim gibi alanlarda dönüşümün hızlandırılmasına bağlı olacağını vurguladı.
Küresel çelik piyasasında kapasite fazlası, korumacı politikalar ve yeni ticaret düzenlemeleri sektörün rekabet koşullarını yeniden şekillendiriyor. Türkiye çelik sektörü ise üretim ve ihracatta büyüme sinyalleri verirken, özellikle Avrupa pazarındaki daralma ve SKDM’nin getirdiği yeni yükümlülüklerle karşı karşıya.
Bu dönemde rekabet gücünün korunması; enerji maliyetlerinden düşük karbonlu üretime, dijitalleşmeden katma değerli ürünlere kadar kapsamlı bir dönüşümü zorunlu kılıyor. Sektörün mevcut görünümünü ve önümüzdeki dönemin önceliklerini Business World Global’e değerlendiren Türkiye Çelik Üreticileri Derneği (TÇÜD) Genel Sekreteri Veysel Yayan, sorularımızı yanıtladı.
Türkiye çelik sektörü 2026 yılının ilk sekiz ayını nasıl geçirdi? 2026 yılı sonunda üretim ve ihracatta nasıl bir görünüm bekliyorsunuz?
Yılın ilk sekiz ayında Türkiye’nin ham çelik üretiminin yüzde 6,8 artışla 26 milyon tona yükselmesi ile birlikte, kapasite kullanım oranı yüzde 60,6 seviyesinden yüzde 64,7’ye çıktı. Tüketim ise yılın ilk yedi ayında yüzde 4,7 artışla 23,3 milyon tona yükseldi.
Yılın ilk yedi ayında Türkiye’nin çelik ürünleri ihracatı, geçen yılın aynı dönemine kıyasla miktar bazında yüzde 2,4 artarak 9 milyon tona, değer bazında ise yüzde 1,6 yükselerek 6,1 milyar dolara ulaştı. Bununla birlikte, ihracatın önemli bölümünün gerçekleştirildiği AB pazarında belirgin bir gerileme yaşandı.
AB’ye yönelik çelik ürünleri ihracatı, SKDM uygulamasının da etkisiyle yüzde 22,5 oranında düşerek 2,8 milyon tona geriledi. Buna karşılık, Güney Amerika ülkelerine gerçekleştirilen ihracatın yüzde 85 oranında artışla 762 bin tona ulaşması, toplam ihracat performansındaki artışa önemli ölçüde katkı sağladı.
İthalat tarafında ise yılın Ocak-Temmuz döneminde çelik ürünleri ithalatı miktar bazında yüzde 3 gerileyerek 10,7 milyon ton, değer bazında ise yüzde 4,9 azalarak 7,4 milyar dolar seviyesinde gerçekleşti. Böylece hem ihracat miktarındaki artış hem de ithalattaki düşüş, Türkiye’nin çelik dış ticaret dengesi açısından daha olumlu bir tablonun ortaya çıkmasını sağladı.
Bununla birlikte, AB’ye yönelik ihracatta uygulanmakta olan kota mekanizmasının Türkiye’nin ihracatı üzerindeki tam etkisinin henüz ortaya çıkmadığı değerlendiriliyor. Söz konusu uygulamanın, Türkiye’nin AB’ye yönelik çelik ihracatında yaklaşık 4 milyon tonluk bir kayba neden olabileceği öngörülürken, önümüzdeki dönemde AB pazarındaki daralmanın daha belirgin hâle gelmesi bekleniyor.
Türk çelik üreticilerinin bugün karşı karşıya olduğu en önemli rekabet sorunları neler?
Küresel çelik piyasasında bugün karşı karşıya olduğumuz en önemli sorunların başında, giderek büyüyen kapasite fazlası geliyor. OECD’nin 2026 yılında yayımladığı çalışmaya göre, küresel çelik kapasite fazlasının 2024 yılında yaklaşık 601 milyon ton seviyesinden 2027 yılına kadar 721 milyon tona yükselmesinin beklendiği görülüyor. Bu ölçekte bir kapasite fazlası, küresel çelik fiyatları üzerinde aşağı yönlü baskı oluştururken, üreticilerin kârlılıklarını ve yeni yatırımlar için gerekli finansman imkânlarını da sınırlandırıyor.
Diğer taraftan, küresel piyasalarda korumacı ticaret politikalarının giderek daha belirgin hâle geldiği görülüyor. Birçok ülkenin kendi üreticilerini korumak amacıyla kota, gümrük vergileri ve diğer ticaret politikası araçlarını daha etkin şekilde kullanması, çelik ticaretinin yönünü değiştiriyor.
Bu koşullar altında Türk çelik sektörünün rekabetçiliğini yalnızca koruma tedbirleriyle sağlaması mümkün değil. Haksız rekabet oluşturan ithalata karşı gerekli ticaret politikası araçlarının etkin şekilde kullanılması önemini korurken, esas olarak sektörün dönüşümünün hızlandırılmasına ihtiyaç var. Dolayısıyla Türk çelik sektörünün önümüzdeki dönemde rekabet gücünü koruyabilmesi; enerji verimliliğinin artırılması, düşük karbonlu üretim teknolojilerine geçiş, dijitalleşme, Ar-Ge ve katma değeri yüksek ürünlere yönelim gibi alanlarda dönüşümün hızlandırılmasına bağlı olacaktır.
“GÜNEY AMERİKA’YA İHRACAT İLK YEDİ AYDA YÜZDE 85 ARTTI”
Türkiye’nin çelik ihracatında Avrupa başta olmak üzere önemli pazarlardaki gelişmeleri nasıl değerlendiriyorsunuz? Yeni ihracat pazarları açısından hangi bölgeler ve ülkeler öne çıkıyor?
Türkiye’nin çelik ihracatında Avrupa Birliği pazarı, coğrafi yakınlığı, güçlü sanayi altyapısı ve uzun yıllara dayanan ticari ilişkiler nedeniyle önemini koruyor. Bununla birlikte, AB pazarında uygulamaya alınan yeni ticaret politikaları, kota düzenlemeleri ve SKDM gibi uygulamalar, önümüzdeki dönemde ihracatçılar açısından daha zorlu bir rekabet ortamına işaret ediyor. Güney Amerika pazarı son dönemde dikkat çeken bölgelerden biri olarak öne çıkıyor. 2026 yılının ilk yedi ayında Türkiye’nin Güney Amerika’ya yönelik çelik ihracatının yüzde 85 oranında artışla 762 bin tona ulaşması, bölgedeki potansiyelin somut bir göstergesi olarak görülüyor. Bunun yanı sıra Orta Doğu ve Kuzey Afrika ülkeleri de pazar çeşitlendirmesi açısından yakından takip edilmesi gereken bölgeler arasında yer alıyor.
Türkiye’de yüksek enerji maliyetlerinin üretim ve ihracat üzerindeki etkisini nasıl değerlendiriyorsunuz? Daha rekabetçi bir enerji yapısı için hangi adımlara ihtiyaç var?
Enerji maliyetleri, Türk çelik sektörünün küresel pazarlardaki rekabetçiliğini belirleyen en temel unsurlardan biri. Türkiye’nin bu alandaki en önemli avantajı, esnek ve güçlü elektrik ark ocaklı üretim altyapısına sahip olması. Ancak bu avantajın ekonomik bir değere ve sürdürülebilir bir rekabet gücüne dönüşebilmesi için sunulan elektriğin rekabetçi, öngörülebilir ve düşük karbonlu olması gerekiyor.
Daha rekabetçi bir enerji yapısı için öncelikli olarak üç adım atılması bekleniyor. Birincisi, sanayinin kullandığı elektrik üzerindeki vergi, fon, bedel ve ilave yüklerin gözden geçirilerek optimize edilmesi; ikincisi, sanayicimiz için uzun vadeli ve öngörülebilir elektrik tedarik sözleşmelerinin, yani PPA modellerinin yaygınlaştırılması; üçüncüsü ise sanayimizin ihtiyaç duyduğu yeşil elektriği karşılayacak yenilenebilir enerji yatırımlarının, depolama çözümlerinin ve şebeke altyapısının hızla geliştirilmesi gerekiyor.
Buradaki kritik husus ise Türk çelik sektörünün ihtiyacını yalnızca “daha ucuz enerji” değil, aynı zamanda düşük karbonlu ve öngörülebilir maliyete sahip enerjiye erişimin oluşturuyor olmasıdır.
“YEŞİL FİNANSMAN KRİTİK ÖNEM TAŞIYOR”
Türk çelik sektörünün yeşil dönüşümde geldiği noktayı nasıl değerlendiriyorsunuz?
AB SKDM’nin 1 Ocak 2026 itibarıyla mali yükümlülükleri içeren kesin uygulama dönemine geçmesiyle birlikte düşük karbonlu üretim, artık uzun vadeli bir vizyon veya prestij hedefi olmaktan çıktı, doğrudan ticari varlığımızı sürdürebilmenin ana şartı hâline geldi. Türk çelik sektörü bu dönüşüme rakiplerine kıyasla önemli bir başlangıç avantajıyla giriyor. Üretim yapımızda hurdadan üretim yapan elektrik ark ocaklarının payının yüksek olması ve enerji verimliliği konusunda biriktirdiği derin tecrübe bize ivme kazandırıyor.
Bu kapsamda öne çıkan üç temel yatırım alanını şu şekilde sıralayabiliriz: Birincisi, mevcut tesislerde spesifik enerji tüketiminin düşürülmesi, proses optimizasyonu, atık ısı geri kazanımı ve dijital kontrol sistemleri; kısa vadede en hızlı emisyon azaltımını sağlayacak enerji ve proses verimliliği yatırımları. İkincisi, düşük karbonlu teknolojiler ve yeşil elektrik; yenilenebilir enerji entegrasyonu, EAF optimizasyonu, kaliteli hurda tedariki, DRI/HBI kullanımı ve uzun vadede hidrojen bazlı üretim teknolojileri. Üçüncüsü ise SKDM açısından doğru emisyon hesabı artık teknik bir raporlama konusu olmaktan çıkıp ihracatın ticari değerini doğrudan etkileyen bir unsur hâline geldiğinden, emisyon verisi ve MRV, yani izleme-raporlama-doğrulama altyapısı.
Elbette bu ölçekteki bir teknolojik dönüşümü sektörün yalnızca kendi öz kaynaklarıyla tamamlamasını beklemek gerçekçi değil. Yeşil dönüşüm kredileri, uzun vadeli ve uygun maliyetli uluslararası finansman mekanizmaları, yatırım teşvikleri ve yeşil tahvil ihraçları kritik önem taşıyor.
Türk çelik sektörü dijitalleşme konusunda ne durumda?
Çelik sanayisinde dijitalleşme, artık basit bir “üretim otomasyonu” veya “proses optimizasyon sistemleri” kullanımının ötesine geçti. Asıl dönüşüm, verinin doğrudan üretim ve yönetim kararlarının merkezine yerleşmesiyle yaşanıyor.
SKDM, dijital dönüşümü doğrudan tetikleyen bir işleve sahip. Ürün bazlı emisyon hesaplaması ve doğrulanması, ham maddeden nihai ürüne kadar tüm enerji, proses ve üretim verilerinin gerçek zamanlı, şeffaf ve izlenebilir bir dijital altyapıyla toplanmasını zorunlu kılıyor. Türk çelik üreticilerinin dijital altyapısı ve otomasyon seviyesi zaten oldukça yüksek durumda. Bundan sonraki odak noktamız, münferit dijital çözümlerden yapay zekâ destekli entegre üretime, dijital ikizlere ve karbon yönetim sistemlerinin tüm tesislere yaygınlaştırılmasına geçmek olacaktır.
Önümüzdeki 5-10 yıllık perspektifte Türk çelik sektörünü nasıl bir dönüşüm bekliyor?
Önümüzdeki 5-10 yıllık dönem, Türk çelik sektörü açısından sadece yeni kapasite yatırımlarının yapıldığı nicel bir büyüme dönemi olmayacaktır. Bu süreç; üretim modellerimizin, enerji altyapımızın, ticaret stratejilerimizin ve rekabet anlayışımızın kökten şekillendiği niteliksel bir dönüşüm dönemi olacaktır. Rakamlar da bunu gösteriyor. Türkiye’nin nominal ham çelik kapasitesi 61,9 milyon tona ulaştı ancak 2025 yılında üretimimiz 38,1 milyon ton olarak gerçekleşti ve kapasite kullanım oranımız yüzde 61,6 seviyesinde kaldı. Bu durum, ana odağımızın yeni kapasiteler inşa etmekten ziyade mevcut kapasitemizi daha yüksek verimlilik ve katma değerle kullanmak olduğunu ortaya koyuyor. Türk çelik sektörünün önündeki temel mesele, sadece yeşil dönüşümü tamamlamak değil; yeşil dönüşümü küresel bir rekabet avantajına dönüştürmek olacaktır.