

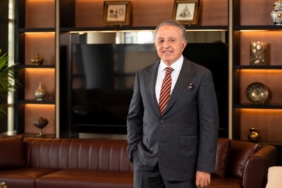
Çelik ihracatında Avrupa pazarındaki yeni ticaret koşulları ve artan korumacılık eğilimine dikkat çeken ÇİB Yönetim Kurulu Başkanı Uğur Dalbeler, Kuzey Afrika, Orta Doğu, Körfez ülkeleri ve Latin Amerika başta olmak üzere Avrupa dışındaki pazarlara yoğunlaşacaklarını söyledi.
Türk çelik sektörü, üretim ve ihracatta 2026’da yakaladığı artışa rağmen yüksek maliyetler, finansman koşulları ve küresel ticarette artan korumacılığın baskısını hissediyor. Avrupa pazarındaki yeni düzenlemeler ihracatın koşullarını değiştirirken, Avrupa dışındaki pazarlara yönelim ve düşük karbonlu üretim giderek daha fazla önem kazanıyor. Çelik İhracatçıları Birliği Yönetim Kurulu Başkanı Uğur Dalbeler, sektörün önündeki dönemi rekabetçi ve sürdürülebilir üretim ekseninde değerlendiriyor. Dalbeler’e göre Türk çelik sektörünün küresel rekabet gücünü koruması; rekabetçi enerjiye, erişilebilir finansmana, yeşil dönüşüm yatırımlarına ve daha dengeli bir ihracat yapısına bağlı. Uğur Dalbeler ile çelik sektörünün durumunu, ihracat pazarlarını ve önümüzdeki dönemdeki hedeflerini konuştuk.
Türkiye ekonomisinde yüksek maliyetler ve finansmana erişim sanayicinin gündemindeki yerini koruyor. Çelik gibi enerji ve sermaye yoğun bir sektörde bugün sahadaki tablo nasıl? Firmaların yatırım ve üretim kararları ne yönde değişiyor?
Maliyet baskısının artık yalnızca bir dönemsel sorun olmadığını, doğrudan rekabet gücünü belirleyen yapısal bir konu haline geldiğini görüyoruz. İşçilik, finansman ve ham madde maliyetlerindeki artışlar aynı anda üreticinin üzerinde baskı oluşturuyor. Bunun yanında finansman maliyetleri de yatırım iştahını etkiliyor. Çelik sektöründe yatırım yalnızca yeni kapasite oluşturmak anlamına gelmiyor; mevcut tesislerin korunması, modernizasyonu, verimlilik artışı ve çevresel standartlara uyum için de sürekli yatırım gerekiyor. Dolayısıyla yüksek finansman maliyetleri, yalnızca yeni yatırımları değil, mevcut kapasitenin sürdürülebilirliğini de zorlaştırıyor.
“ÜRETİM VE İHRACATIN SÜRDÜRÜLEBİLİRLİĞİNE ODAKLANACAĞIZ”
Türk çelik sektörünün üretim ve ihracat performansında 2026’da nasıl bir tablo ortaya çıktı? Yıl sonu beklentiniz nedir?
2026’ya üretim tarafında güçlü bir başlangıç yaptık ve yılın ilk yedi ayında bu ivmeyi koruduk. Ocak-Temmuz döneminde Türkiye’nin ham çelik üretimi geçen yılın aynı dönemine göre yüzde 7,9 artarak 23,2 milyon tona ulaştı. Aynı dönemde çelik ürünleri ihracatımız miktar bazında yüzde 1,4 artışla 11,3 milyon tona, değer bazında ise yüzde 1,5 artışla 9,7 milyar dolara yükseldi.
Yılın ilk yedi ayında ithalatın miktar bazında yüzde 3 gerilemesi de olumlu bir gelişme. Ancak toplam ithalat hâlâ çok yüksek seviyede. Dolayısıyla üretim artışımızı kalıcı hale getirmek ve kapasite kullanımını daha yukarı taşımak için iç piyasadaki rekabet koşullarının iyileştirilmesi gerektiğini vurgulayabiliriz.
Yıl sonuna ilişkin beklentimiz ise üretimdeki olumlu ivmenin korunması ve ihracatın özellikle Avrupa dışındaki pazarlarda güçlendirilmesi yönünde. Ancak önümüzdeki dönemde AB’nin yeni çelik koruma düzenlemesinin etkisini daha fazla hissedeceğiz. Bu nedenle yılın geri kalanında yalnızca üretim miktarına değil, üretimin ve ihracatın sürdürülebilirliğine odaklanarak yol alacağız.
İhracat tarafında 2025’te miktar bazında artış yaşanırken, Türkiye aynı zamanda yüksek miktarda çelik ithal etmeyi sürdürüyor. Türkiye neden ürettiği çeliğin bir bölümünü ihraç ederken iç pazarda ithal ürünle karşılaşıyor?
Türk çelik sektörümüzün üretim kapasitesi de üretim kabiliyeti de çok yüksek. Sorun, bu kapasitenin iç pazarda yeterince değerlendirilememesi ve bazı ürün gruplarında ithalatın yerli üretimin önüne geçmesi.
Çin başta olmak üzere devlet destekleri ve farklı maliyet avantajları bulunan ülkelerin ürünleri, Türkiye’de yerli üretici üzerinde ciddi bir fiyat baskısı oluşturuyor. Dış pazarların önemli bir bölümü koruma tedbirleriyle çevriliyken iç pazarımızın açık hale gelmesi haksızlık oluşturuyor.
Beklentimiz ithalatın tamamen engellenmesi değil; haksız rekabet oluş-turan uygulamalara karşı hızlı ve etkili ticaret politikası araçlarının kullanılması. Çünkü çelik yalnızca bir sektör değil, otomotivden beyaz eşyaya, makineden inşaata kadar bütün sanayinin temel girdilerinden biri. Yerli çelik zamanda Türkiye’nin sanayi kapasitesinin korunması anlamına geliyor.
Dünya çelik ticaretinde artık yalnızca fiyat rekabeti değil, ülkelerin kendi üreticilerini korumaya yönelik politikaları da belirleyici. ABD, AB ve Uzak Doğu kaynaklı gelişmeler Türkiye’nin ihracat haritasını nasıl değiştiriyor?
Dünya çelik ticaretinde yeni bir döneme girdik. Artık yalnızca fiyat, kalite ve teslimat kabiliyeti üzerinden rekabet etmiyoruz. Ticaret politikaları, kotalar, tarifeler, karbon düzenlemeleri ve menşei kuralları da en az fiyat kadar belirleyici hale geldi. Biz de Çelik İhracatçıları Birliği olarak önümüzdeki dönem ihracat stratejimizi bunun bilinciyle pazar çeşitlemesi üzerine kurguluyoruz. Ancak burada amaç Avrupa’nın yerine tek bir pazar koymak değil; daha dengeli, riskleri dağıtılmış ve katma değeri yüksek bir ihracat yapısı oluşturmak.
“AB ÇELİK DÜZENLEMESİ İLE YENİ BİR DÖNEME GİRDİK”
Avrupa, Türk çelik ihracatçısı için geleneksel olarak en önemli pazarlardan biri. Ancak son dönemde AB’ye yapılan ihracatta gerileme görülüyor. Avrupa pazarında Türkiye için eski düzenin artık değiştiğini söylemek mümkün mü?
Evet, Avrupa pazarında yeni bir döneme girdiğimizi söylemek mümkün. Ancak bu, Avrupa’nın Türkiye için önemini kaybettiği anlamına gelmiyor. Tam tersine, Avrupa bizim en önemli ve en yakın ticaret ortaklarımızdan biri olmaya devam ediyor.
Değişen şey, Avrupa’ya erişimin artık geçmişteki kadar kolay ve öngörülebilir olmaması, 1 Temmuz 2026’da yürürlüğe giren yeni AB Çelik Düzenleme-si. Avrupa’da eski düzenin değiştiğini kabul etmemiz gerekiyor. Fakat bunu Avrupa’dan kopuş olarak değil, Avrupa ile yeni koşullara uygun bir ticari ilişki kurma zorunluluğu olarak değerlendirmeliyiz.
Türkiye’nin çelik ihracatında Avrupa dışındaki pazarların ağırlığı giderek artıyor. Orta Doğu, Kuzey Afrika, Latin Amerika ve diğer bölgeler arasında önümüzdeki dönemin yeni ihracat merkezleri sizce nereler olacak?
Avrupa dışındaki pazarları artık alternatif değil, ihracat stratejimizin ana unsurlarından biri olarak görüyoruz. Özellikle Kuzey Afrika, Orta Doğu ve Körfez ülkeleri, Latin Amerika ve Uzak Doğu’da fırsatların bulunduğunu düşünüyoruz. Ancak burada önemli olan yalnızca yeni ülkelere mal satmak değil; bu pazarlarda kalıcı ticari ilişkiler kurmak. Bu nedenle önümüzdeki dönemde ÇİB olarak ticaret heyetleri, B2B görüşmeler ve hedef pazar çalışmalarıyla Avrupa dışındaki bölgelerde daha da yoğunlaşacağız.
SKDM ile birlikte çeliğin karbon ayak izi artık ihracatın maliyet kalemlerinden biri haline geliyor. Türk üreticisinin önünde sizce daha büyük bir risk mi, yoksa düşük karbonlu çelikte yeni bir ihracat avantajı yaratma fırsatı mı var?
SKDM’yi yalnızca bir maliyet veya ihracat engeli olarak görmek yanlış olur. Kısa vadede sektörümüz açısından önemli bir maliyet ve rekabet baskısı oluşturuyor olabilir ancak doğru yatırımları yaparsak bunu uzun vadede bir rekabet avantajına rahatlıkla çevirebiliriz.
“YEŞİL DÖNÜŞÜM İÇİN FİNANSMAN DESTEĞİ GEREKİYOR”
Elektrik ark ocaklarının ağırlıklı olduğu Türkiye çelik sektörü, yeşil dönüşüm açısından bazı ülkelere göre avantajlı kabul ediliyor. “Yeşil çelik” üretiminde Türkiye’nin avantajını gerçeğe dönüştürmesinin önündeki en büyük engel nedir?
Türkiye’nin elektrik ark ocakları açısından önemli bir avantajı var. Ancak bu avantajı gerçek bir ihracat rekabetçiliğine dönüştürebilmek için daha rekabetçi ve daha düşük karbonlu enerjiye erişim sağlamamız gerekiyor. Bunun için de yatırımın finansmanı büyük bir önem kazanıyor. Çelik sektöründe yeşil dönüşüm için yapılacak yatırımlar son derece yüksek sermaye gerektiriyor. Üreticiden aynı anda hem finansman maliyetleriyle mücadele edip hem de dönüşüm yatırımlarını gerçekleştirmesini beklemesi kolay değil. Bu nedenle yeşil dönüşümü yalnızca sektörün üzerine bırakmamak gerekiyor. Türkiye düşük karbonlu çelik üretiminde ciddi bir potansiyele sahip. Bizim ihtiyacımız olan, bu potansiyeli maliyet ve ihracat avantajına dönüştürecek yatırım ortamını oluşturmak.
Çelik üretiminde yapay zekâ, otomasyon, robotik sistemler ve veri analitiği artık doğrudan verimlilikle ilişkilendiriliyor. Türkiye’deki tesislerde teknoloji yatırımları hangi noktaya geldi?
Çelik sektöründe dijitalleşme artık geleceğin konusu değil, bugünün rekabetçilik unsuru. Özellikle enerji yoğunluğunun azaltılması, üretim verimliliğinin artırılması, kalite kontrol ve bakım süreçlerinde dijital teknolojilerin etkisini daha fazla görüyoruz. Modern üretim altyapısına ve mühendislik kabiliyetine sahip olan Türk çelik sektörümüzün bundan sonraki yıllar-da daha fazla veriyle yönetilmesi, bütün göstergelerin aynı dijital altyapıda izlenebilmesi rekabet avantajımızı daha da artıracak.
“EN ÖNEMLİ HEDEFİMİZ REKABETÇİ VE SÜRDÜRÜLEBİLİR ÜRETİM”
Birlik Başkanı olarak önümüzdeki dönemde önceliğinizi tek bir başlıkta toplamanız gerekse; daha fazla üretim mi, daha yüksek ihracat mı, katma değerli ürün mü, yoksa daha düşük maliyetli ve yeşil üretim mi?
Ben bunların birbirinden ayrı hedefler olduğunu düşünmüyorum. Ancak birini temel öncelik olarak seçmem gerekirse, rekabetçi ve sürdürülebilir üretim derim. Çünkü düşük maliyetli ve verimli üretiminiz yoksa ihracatta rekabet edemezsiniz. İhracat yapamıyorsanız kapasitenizi verimli kullanamazsınız. Katma değerli ürün geliştiremiyorsanız fiyat rekabetinin içine sıkışırsınız. Yeşil üretime geçemiyorsanız da önümüzdeki dönemde önemli pazarlara erişiminiz zorlaşır.
Önümüzdeki dönemin temel reka-bet unsuru “Ne kadar üretiyoruz?” so-rusundan çok “Hangi maliyetle, hangi karbon ayak iziyle ve hangi katma de-ğerle üretiyoruz?” sorusu olacak.
Türk çelik sektörü zor bir dönemden geçiyor ve önümüzdeki dönem de kolay olmayacak. Ancak doğru ticaret politikaları, rekabetçi enerji, erişilebilir finansman ve yeşil dönüşüm yatırımlarıyla Türkiye’yi yalnızca daha fazla çelik üreten değil, daha yüksek katma değerli, daha düşük karbonlu ve küresel ölçekte daha rekabetçi çelik üreten bir ülke haline getirebiliriz.